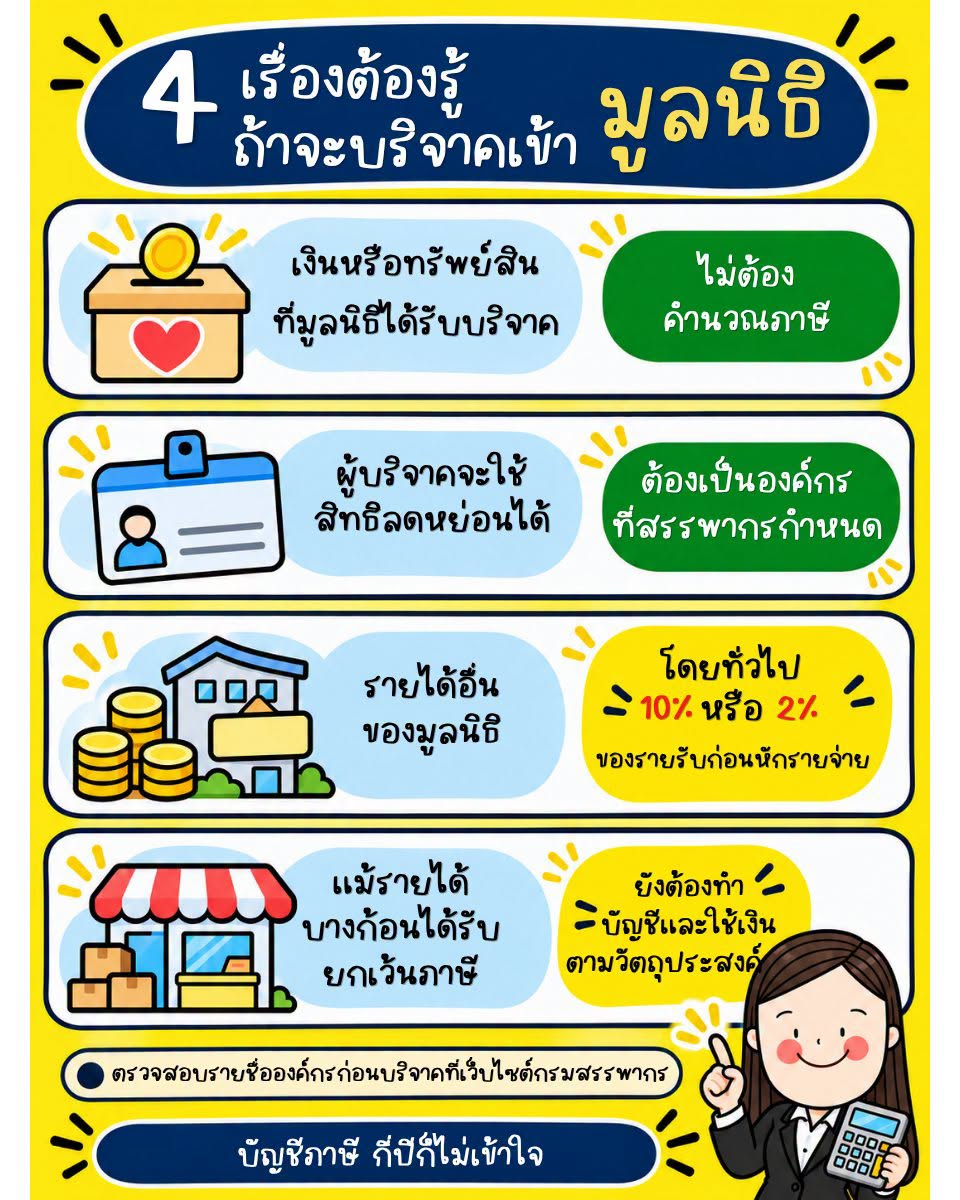
การจดทะเบียนเป็น “มูลนิธิ” ไม่ได้แปลว่าผู้บริจาคจะใช้เงินบริจาคลดหย่อนภาษีได้ทุกแห่งค่ะ ต้องดูสถานะทางภาษีของหน่วยรับบริจาคและเงื่อนไขของเงินก้อนนั้นแยกกัน
1. มูลนิธิทั่วไปกับองค์การหรือสถานสาธารณกุศลต่างกัน
มูลนิธิคือสถานะนิติบุคคลที่จดทะเบียนตามกฎหมาย ส่วนองค์การหรือสถานสาธารณกุศลเป็นสถานะทางภาษีที่ผ่านเกณฑ์และได้รับประกาศจากรัฐมนตรีว่าการกระทรวงการคลัง มูลนิธิที่จัดตั้งถูกต้องอาจยังไม่อยู่ในรายชื่อที่ผู้บริจาคใช้สิทธิลดหย่อนได้ ตรวจชื่อและเลขประจำตัวหน่วยรับบริจาคใน ฐานข้อมูลกรมสรรพากร ก่อนบริจาค
2. ผู้รับไม่เสียภาษี ไม่ได้แปลว่าผู้บริจาคลดหย่อนได้
มูลนิธิทั่วไปไม่ต้องนำเงินหรือทรัพย์สินที่ได้รับบริจาคหรือให้โดยเสน่หา รวมทั้งค่าลงทะเบียนหรือค่าบำรุงจากสมาชิก มารวมคำนวณภาษีเงินได้นิติบุคคล แต่สิทธิของผู้บริจาคต้องพิจารณาต่างหากตามสถานะหน่วยรับบริจาคและหลักฐาน เช่น มูลนิธิรับบริจาค 10,000 บาทโดยไม่ต้องรวมเป็นรายรับภาษี ขณะที่ผู้บริจาคอาจไม่มีสิทธิลดหย่อน 10,000 บาทนั้น
สอบถามว่ามีการบันทึกในระบบ e-Donation หรือมีหลักฐานใด และตรวจรายการของตนในระบบภาษีด้วย
3. รายรับอื่นของมูลนิธิอาจต้องเสียภาษี
สำหรับมูลนิธิทั่วไปที่ไม่ได้รับประกาศเป็นองค์การหรือสถานสาธารณกุศล รายรับที่ไม่อยู่ในกลุ่มยกเว้นต้องจำแนกประเภท: เงินได้ตามมาตรา 40(1)–(7) เช่น ดอกเบี้ย เงินปันผล ค่าเช่า หรือค่าสิทธิ โดยทั่วไปเสียภาษี 10% ของรายรับก่อนหักรายจ่าย; เงินได้ตามมาตรา 40(8) เช่น ขายสินค้า ให้บริการ หรือทำธุรกิจ โดยทั่วไปเสีย 2% ของรายรับก่อนหักรายจ่าย ไม่ใช่จากกำไรสุทธิแบบบริษัทจำกัด
ตัวอย่าง หากรายรับขายของที่ระลึก 500,000 บาท ต้นทุนและค่าใช้จ่าย 450,000 บาท และเข้าประเภท 40(8) ภาษีเบื้องต้นคือ 500,000 × 2% = 10,000 บาท โดยต้องตรวจข้อเท็จจริงและกฎหมายที่ใช้กับองค์กรนั้นอีกครั้ง
4. ชื่อ “เงินสนับสนุน” ไม่ใช่ตัวตัดสิน
เงินบริจาคโดยไม่รับสิ่งตอบแทนต่างจากค่าสปอนเซอร์ ค่าลงทะเบียน ค่าเช่าพื้นที่หรือค่าออกบูธที่ผู้จ่ายได้รับโฆษณา พื้นที่ขายสินค้า หรือบริการตอบแทน เงินอย่างหลังอาจเป็นรายได้จากกิจการ จึงควรแยกรายการตั้งแต่รับเงินและตรวจภาษีที่เกี่ยวข้อง
แม้เงินบริจาคได้รับยกเว้นการรวมคำนวณภาษี มูลนิธิยังควรเก็บหลักฐานผู้ให้ วัตถุประสงค์ การอนุมัติ รายจ่าย เอกสารประกอบ และยอดทรัพย์สินคงเหลือ เพื่อให้ตรวจสอบได้ว่าทุกบาทถูกใช้ตามวัตถุประสงค์
เช็กก่อนบริจาคเพื่อลดหย่อน
- ชื่อองค์กรอยู่ในรายชื่อกรมสรรพากรสำหรับสิทธินั้นหรือไม่
- ชื่อและเลขประจำตัวผู้เสียภาษีของหน่วยรับบริจาคตรงกันหรือไม่
- รับผ่าน e-Donation หรือมีหลักฐานที่กฎหมายรับรองหรือไม่
- ผู้บริจาคได้รับสินค้าหรือบริการตอบแทนหรือไม่
- ยอดบริจาคปรากฏในข้อมูลภาษีของตนหรือไม่
สิทธิของผู้รับกับสิทธิของผู้บริจาคต้องพิจารณาคนละฝั่ง อย่าอาศัยคำว่า “มูลนิธิ” ในชื่อเพียงอย่างเดียวค่ะ