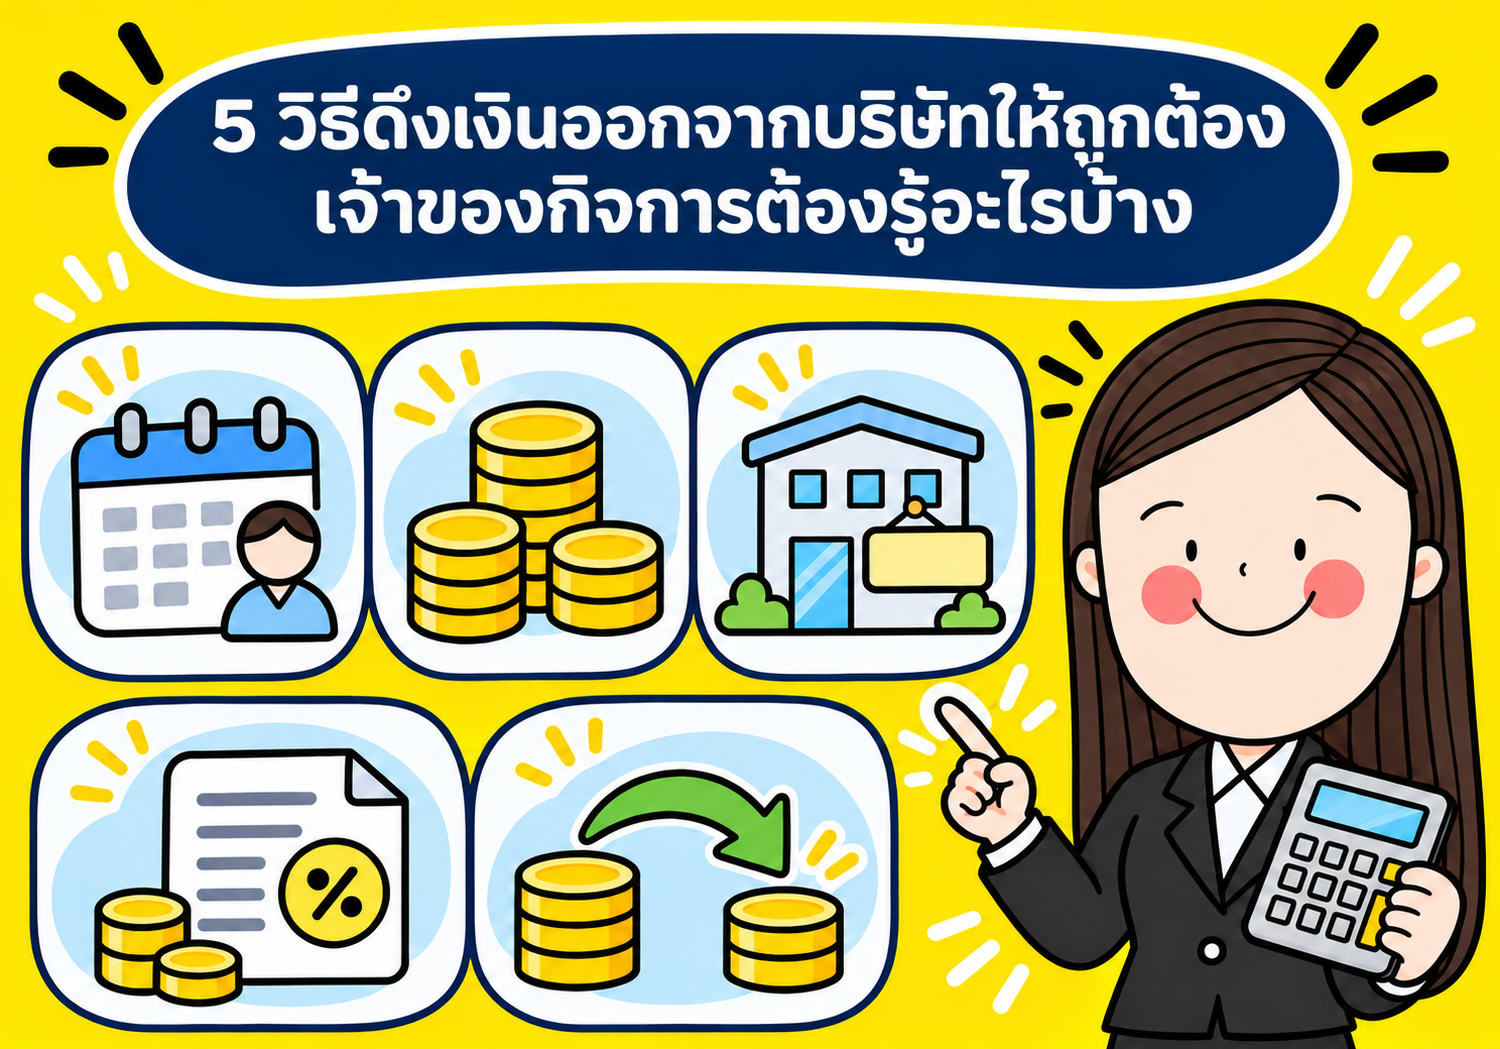
บริษัทเป็นของเรา แล้วเงินในบัญชีบริษัทจะโอนออกมาใช้ส่วนตัวเมื่อไรก็ได้จริงหรือ? เมื่อจดทะเบียนแล้ว บริษัทเป็นนิติบุคคลที่มีทรัพย์สินและหนี้สินแยกจากผู้ถือหุ้น การจ่ายเงินแต่ละครั้งจึงต้องตอบได้ว่าจ่ายในฐานะอะไร มีหลักฐานใดรองรับ ต้องหักภาษี ณ ที่จ่ายหรือไม่ ผู้รับนำไปเสียภาษีอย่างไร และบริษัทบันทึกบัญชีเป็นรายการใด
หากโอนเงินโดยไม่ระบุที่มา อาจเกิดปัญหาบัญชีและภาษี รวมทั้งยอดลูกหนี้หรือเงินให้กู้ยืมกรรมการที่ค้างสะสมค่ะ
1. เงินเดือนหรือค่าตอบแทนกรรมการ
เหมาะกับเจ้าของที่ทำงานให้บริษัทจริง เช่น บริหารงาน ดูแลลูกค้า วางแผนหรือควบคุมงาน ควรกำหนดหน้าที่และค่าตอบแทนอย่างสมเหตุสมผล พร้อมสัญญาหรือหลักฐานการทำงาน มติอนุมัติที่เกี่ยวข้อง หลักฐานจ่ายเงิน เอกสารภาษีหัก ณ ที่จ่าย และประกันสังคมหากเข้าเงื่อนไข
ผู้รับนำเงินได้ไปรวมคำนวณภาษีบุคคลธรรมดาตามประเภทเงินได้ ส่วนบริษัทพิจารณาหักเป็นรายจ่ายได้เมื่อเกี่ยวข้องกับกิจการ เกิดงานจริง และมีหลักฐานเพียงพอ การตั้งเงินเดือนเพื่อสร้างรายจ่ายโดยไม่มีงานจริงหรือสูงเกินสมควรเสี่ยงถูกปรับปรุงภาษี
2. เงินปันผล
ใช้แบ่งผลตอบแทนให้ผู้ถือหุ้นเมื่อบริษัทมีกำไรที่จ่ายได้ ต้องตรวจขาดทุนสะสม มติอนุมัติ การจัดสรรทุนสำรองตามกฎหมาย สัดส่วนหุ้น และเอกสารจ่ายเงิน ไม่ใช่โอนแล้วค่อยเรียกย้อนหลังว่า “ปันผล”
หากผู้ถือหุ้นเป็นบุคคลธรรมดา บริษัทหักภาษี ณ ที่จ่าย 10% โดยผู้รับอาจเลือกไม่นำมารวมคำนวณปลายปี หรือนำมารวมและใช้เครดิตภาษีเงินปันผลตามเงื่อนไขของเงินปันผลนั้น
3. ค่าเช่าทรัพย์สิน
หากเจ้าของมีอาคาร สำนักงาน โกดัง ที่ดิน หรือพื้นที่ที่บริษัทใช้จริง อาจให้บริษัทเช่าได้ ตรวจสิทธิในทรัพย์สิน สัญญาที่ระบุสถานที่ ระยะเวลาและค่าเช่า อัตราที่สมเหตุสมผล หลักฐานการใช้และจ่ายเงิน ใบรับเงิน และการหักภาษี ณ ที่จ่ายให้ตรงกับประเภททรัพย์สินและผู้รับ
4. ดอกเบี้ยจากเงินที่เจ้าของให้บริษัทกู้
หากเจ้าของให้บริษัทกู้เงินจริงเพื่อใช้ในกิจการ บริษัทอาจจ่ายดอกเบี้ยตามสัญญาได้ ควรมีหลักฐานโอนเงิน วัตถุประสงค์ อัตราและกำหนดชำระ ตารางดอกเบี้ย และเอกสารหักภาษี ณ ที่จ่าย อัตราควรสมเหตุสมผลและสอดคล้องกับข้อเท็จจริง บริษัทจะหักดอกเบี้ยเป็นรายจ่ายได้หรือไม่ต้องตรวจว่ากู้ไปใช้เพื่อกิจการและมีหลักฐานครบหรือไม่
5. รับคืนเงินต้นที่เคยให้บริษัทกู้
สมมติเจ้าของเคยโอนเงินส่วนตัวเข้าบริษัท 500,000 บาทและบันทึกเป็นเงินกู้ยืมจากกรรมการ เมื่อบริษัทมีสภาพคล่องก็ชำระเงินต้นคืนได้ โดยหลักการคืนเงินต้นไม่ใช่รายได้ก้อนใหม่ของเจ้าของ แต่ต้องพิสูจน์ได้ว่าเป็นหนี้จริง
เก็บหลักฐานการโอนเข้า สัญญาหรือเอกสารกู้ รายการบัญชีเจ้าหนี้กรรมการ การใช้เงิน การชำระคืน และยอดคงเหลือที่ตรวจย้อนหลังได้ หากจ่ายทั้งต้นและดอกเบี้ย ต้องแยกสองส่วนชัดเจนเพราะผลภาษีต่างกัน
ก่อนโอนเงิน ให้ถามว่า “รับในฐานะอะไร?”
ไม่มีวิธีเดียวที่เหมาะกับทุกบริษัท บางแห่งใช้หลายวิธีตามข้อเท็จจริง ให้ดูว่ารายการเกิดจริง ถูกต้องตามกฎหมาย มีเอกสารรองรับ บริษัทมีเงินสดพอ และทั้งบริษัทกับเจ้าของรับภาระภาษีเท่าไร หากยังตอบไม่ได้ ควรจัดเอกสารและตรวจบัญชีก่อนโอนค่ะ