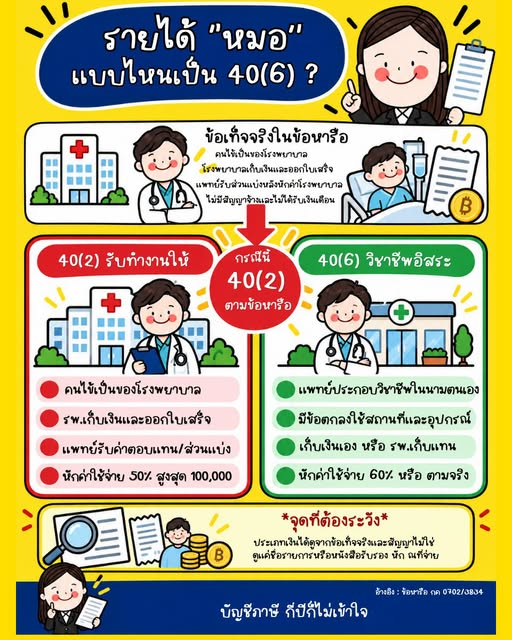
หมอรักษาคนไข้เหมือนกัน แต่รายได้อาจเป็นคนละประเภทค่ะ ค่าตรวจ ค่ารักษา หรือส่วนแบ่งจากโรงพยาบาลจะเข้ามาตรา 40(2) หรือ 40(6) ต้องดูว่ารักษาในนามใคร ใครมีสิทธิเรียกเก็บค่ารักษา ใครออกใบเสร็จ และโรงพยาบาลจ่ายค่าตอบแทนหรือเพียงรับเงินแทนแพทย์
กรณีศึกษา กค 0702/3834: ทำไมเป็น 40(2)?
แพทย์ใช้สถานที่ เครื่องมือ และบุคลากรของโรงพยาบาล กำหนดค่ารักษาตามความยากง่าย และได้รับส่วนที่เหลือหลังโรงพยาบาลหัก 15% โดยไม่มีสัญญาจ้างแรงงานหรือเงินเดือน แต่ผู้ป่วยเป็นคนไข้ของโรงพยาบาล โรงพยาบาลเรียกเก็บเงินและออกใบเสร็จในนามตนเอง แพทย์ไม่มีนิติสัมพันธ์ทางการเงินกับผู้ป่วยโดยตรง กรมสรรพากรจึงวินิจฉัยว่าเป็นค่าตอบแทนจากการรับทำงานให้ตามมาตรา 40(2)
เงินได้ 40(2) หักค่าใช้จ่าย 50% ไม่เกิน 100,000 บาท และใช้เพดานร่วมกับเงินเดือน 40(1) เช่น เงินเดือน 1,200,000 บาท และค่าตอบแทน 800,000 บาท รวม 2,000,000 บาท หักค่าใช้จ่ายรวมได้ 100,000 บาท
กรณีไหนเข้าลักษณะ 40(6)?
ตามข้อหารือ กค 0702/5760 แพทย์ที่ประกอบโรคศิลปะในนามตนเอง มีข้อตกลงใช้สถานที่และอุปกรณ์และแบ่งค่ารักษาให้สถานพยาบาล อาจเรียกเก็บจากผู้ป่วยเองหรือให้สถานพยาบาลเก็บแทนได้ ทั้งสองกรณีให้พิจารณาค่ารักษาทั้งจำนวนเป็นเงินได้ของแพทย์
ตัวอย่าง: ค่ารักษา 100,000 บาท โรงพยาบาลเก็บแทนและหักส่วนแบ่ง 15,000 บาท โอนให้แพทย์ 85,000 บาท หากเข้าเงื่อนไข 40(6) เงินได้คือ 100,000 บาท แล้วจึงเลือกหักค่าใช้จ่ายแบบเหมา 60% สำหรับการประกอบโรคศิลปะ หรือหักตามจริงที่จำเป็นและสมควรพร้อมหลักฐาน หากเลือกหักเหมา ไม่หักส่วนแบ่งโรงพยาบาลซ้ำอีก
ก่อนยื่นภาษี ควรตรวจเอกสารอะไร?
- สัญญากับแต่ละโรงพยาบาล: รักษาในนามใคร ใครกำหนดและมีสิทธิเรียกเก็บค่ารักษา และแบ่งรายได้อย่างไร
- ใบเสร็จผู้ป่วย รายงานค่ารักษาก่อนและหลังหักส่วนแบ่ง และรายการเงินเข้าบัญชี
- หนังสือรับรองหักภาษี ณ ที่จ่าย ใช้ตรวจสอบประกอบกับเอกสารและการปฏิบัติจริง
แพทย์คนเดียวกันอาจมีทั้งเงินเดือน 40(1) ค่าตอบแทน 40(2) และรายได้วิชาชีพอิสระ 40(6) ในปีเดียวกันได้ ข้อหารือแต่ละฉบับวินิจฉัยตามข้อเท็จจริงเฉพาะกรณี จึงควรตรวจแยกตามสัญญาและแหล่งรายได้ค่ะ