💰 หลายคนเริ่มวางแผนภาษีด้วยคำถามว่า “ต้องซื้ออะไรลดหย่อนดี?” “ซื้อประกันเท่าไรถึงจะคุ้ม?” หรือ “ต้องซื้อกองทุนเพิ่มอีกไหม?” แต่ก่อนซื้อ อยากให้เช็กก่อนค่ะว่า ตอนนี้เงินได้สุทธิของเราอยู่ในขั้นภาษีเท่าไร?
ถ้ายังไม่รู้ การซื้อผลิตภัณฑ์ลดหย่อนอาจกลายเป็นการซื้อแบบเดาสุ่ม บางคนซื้อเกินความจำเป็นจนกระทบเงินสด บางคนซื้อน้อยกว่าที่เหมาะกับแผน และบางคนคิดว่าซื้อ 100,000 บาทแล้วจะได้เงินคืน 100,000 บาท ซึ่งไม่ใช่นะคะ มาค่อย ๆ เช็กไปพร้อมกันค่ะ
ขั้นแรก หาเงินได้สุทธิของเราให้เจอ
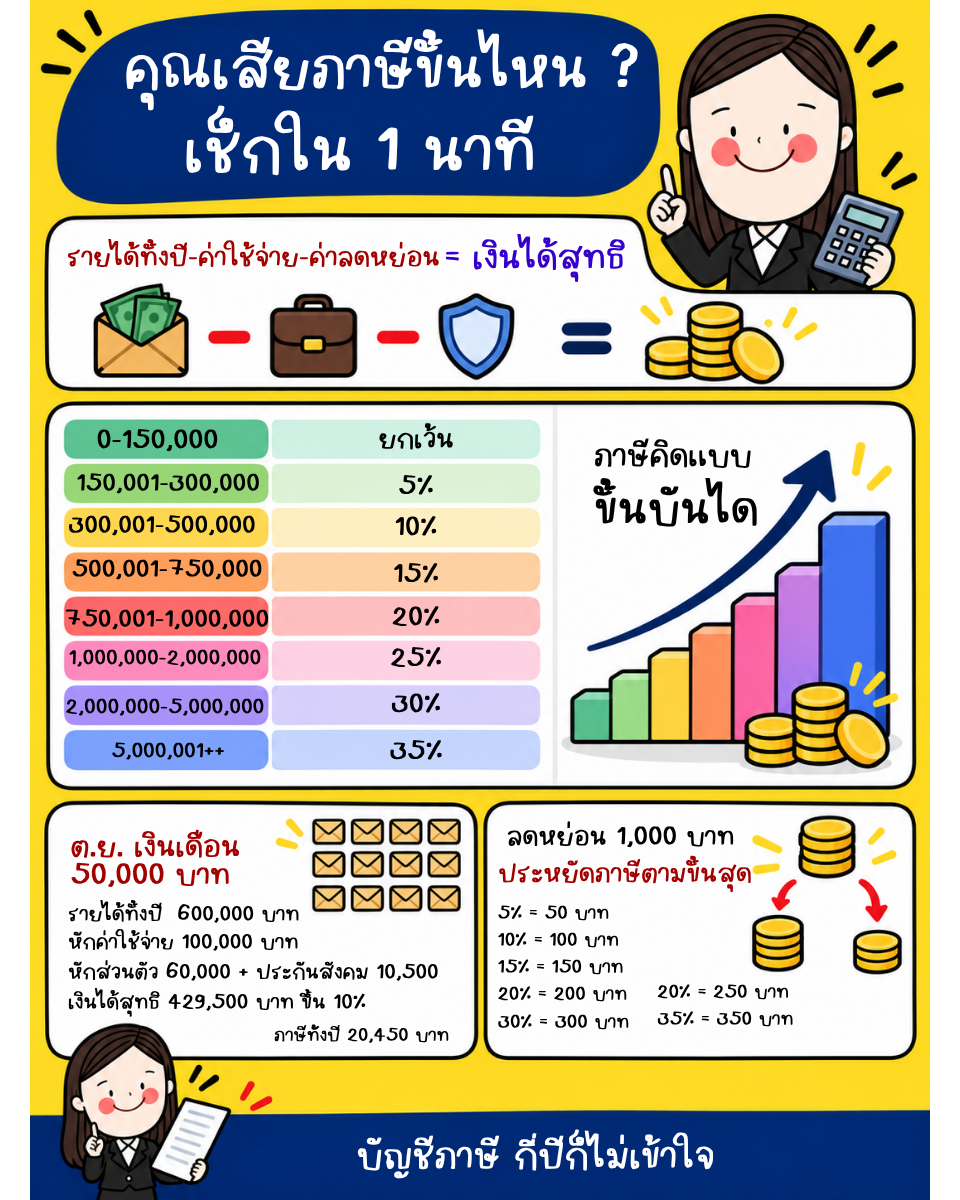
สำหรับคนมีเงินเดือนอย่างเดียว สูตรเบื้องต้นคือ รายได้ตลอดปี − ค่าใช้จ่ายเงินเดือน 50% แต่ไม่เกิน 100,000 บาท − ค่าลดหย่อนต่าง ๆ = เงินได้สุทธิที่ใช้คำนวณภาษี
ค่าลดหย่อนอาจมีทั้งส่วนตัว ประกันสังคม คู่สมรสและบุตรตามเงื่อนไข ค่าอุปการะบิดามารดา เบี้ยประกันชีวิตหรือสุขภาพ กองทุนเพื่อเกษียณ กองทุนลดหย่อนภาษี ดอกเบี้ยกู้ซื้อบ้าน เงินบริจาค และสิทธิอื่นตามเงื่อนไขแต่ละปี
คนได้เงินเดือนเท่ากันจึงอาจอยู่คนละขั้นภาษี เพราะโบนัส รายได้อื่นและค่าลดหย่อนต่างกัน หากมีเงินได้ประเภทอื่น ต้องตรวจวิธีหักค่าใช้จ่ายตามประเภทเงินได้นั้นเพิ่มเติม ไม่ใช้สูตรเงินเดือนแทนทั้งหมด
ตารางขั้นภาษีเงินได้บุคคลธรรมดา
| ช่วงเงินได้สุทธิ (บาท) | อัตราภาษีเฉพาะส่วน |
|---|---|
| 0–150,000 | ยกเว้น |
| เกิน 150,000–300,000 | 5% |
| เกิน 300,000–500,000 | 10% |
| เกิน 500,000–750,000 | 15% |
| เกิน 750,000–1,000,000 | 20% |
| เกิน 1,000,000–2,000,000 | 25% |
| เกิน 2,000,000–5,000,000 | 30% |
| เกิน 5,000,000 | 35% |
ภาษีไทยคิดแบบขั้นบันได อยู่ในขั้นสูงสุด 10% ไม่ได้แปลว่าเงินได้สุทธิทั้งหมดเสีย 10% แต่เฉพาะส่วนที่เกิน 300,000 บาทถึง 500,000 บาทคิดในอัตรานี้ เงินส่วนแรกยังได้รับยกเว้นหรือใช้อัตราขั้นที่ต่ำกว่า
ตัวอย่าง: เงินเดือน 50,000 บาท เสียภาษีเท่าไร?
สมมติเป็นพนักงานประจำ มีเงินเดือนอย่างเดียว ไม่มีโบนัสหรืองานเสริม โสด ไม่มีบุตร ใช้ค่าลดหย่อนส่วนตัว 60,000 บาท จ่ายประกันสังคมครบ 10,500 บาท และไม่มีค่าลดหย่อนอื่น สำหรับปี 2569 ตัวอย่างนี้สมมติส่งเงินสมทบมาตรา 33 เดือนละ 875 บาทครบ 12 เดือน ผู้ใช้สิทธิจริงต้องตรวจยอดที่จ่ายตามหลักฐานของตนเอง
รายได้ทั้งปี 50,000 × 12 = 600,000 บาท หักค่าใช้จ่าย 100,000 บาท ส่วนตัว 60,000 บาท และประกันสังคม 10,500 บาท จึงเหลือเงินได้สุทธิ 600,000 − 100,000 − 60,000 − 10,500 = 429,500 บาท อยู่ในขั้นสูงสุด 10%
| ส่วนเงินได้สุทธิ | การคำนวณ | ภาษี (บาท) |
|---|---|---|
| 150,000 บาทแรก | ยกเว้น | 0 |
| 150,000 บาทถัดมา | 150,000 × 5% | 7,500 |
| ส่วนที่เหลือ 129,500 บาท | 129,500 × 10% | 12,950 |
| รวมภาษีทั้งปี | 7,500 + 12,950 | 20,450 |
ยอดนี้เป็นภาษีก่อนหักภาษีที่ถูกหัก ณ ที่จ่ายหรือเครดิตภาษีที่มี ไม่ใช่ 429,500 × 10% ค่ะ
รู้ขั้นภาษีแล้วช่วยอะไร?
ช่วยประมาณว่าค่าลดหย่อนเพิ่ม 1,000 บาทประหยัดภาษีได้เท่าไร หากยอดลดหย่อนทั้งหมดอยู่ในขั้นเดียวกัน: ขั้น 5% ประหยัด 50 บาท; 10% ประหยัด 100 บาท; 15% ประหยัด 150 บาท; 20% ประหยัด 200 บาท; 25% ประหยัด 250 บาท; 30% ประหยัด 300 บาท; 35% ประหยัด 350 บาท
เช่น เงินได้ส่วนบนสุดยังอยู่ในขั้น 10% และใช้สิทธิลดหย่อนเพิ่ม 10,000 บาทโดยไม่ข้ามขั้น ภาษีจะลด 10,000 × 10% = 1,000 บาท ไม่ได้คืนเงินที่จ่าย 10,000 บาททั้งหมด หากค่าลดหย่อนทำให้ข้ามลงไปขั้นที่ต่ำกว่า ต้องแบ่งคำนวณตามแต่ละขั้นด้วยค่ะ
ภาษีที่ประหยัดได้ กับเงินคืนภาษี เป็นคนละเรื่อง
ภาษีที่ประหยัดได้คือภาษีที่คำนวณลดลงจากการใช้สิทธิ ส่วนเงินคืนภาษีเกิดเมื่อยอดภาษีชำระล่วงหน้าหรือที่ถูกหักไว้มากกว่าภาษีที่ต้องเสียจริง หากหักไว้ไม่พอ แม้ใช้ค่าลดหย่อนแล้วก็อาจยังต้องจ่ายเพิ่ม
ก่อนซื้อประกันหรือกองทุน เช็ก 4 เรื่องนี้
- รายได้ทั้งปีรวมโบนัสและรายได้เสริมครบหรือยัง
- ใช้ค่าลดหย่อนที่มีอยู่ครบหรือยัง
- เงินได้สุทธิอยู่ในขั้นภาษีเท่าไร
- เงินที่ใช้ซื้อเป็นเงินที่ถือหรือลงทุนได้ตามเงื่อนไขจริงไหม
อย่าซื้อเพียงเพราะกลัวเสียภาษี การจ่าย 100,000 บาทเพื่อประหยัดภาษี 10,000 บาท ยังหมายถึงเงินอีก 90,000 บาทที่ผูกกับผลิตภัณฑ์ ผลิตภัณฑ์ควรตอบเป้าหมายชีวิต สุขภาพ เกษียณ หรือการลงทุนระยะยาวของเราด้วย
📌 ก่อนซื้ออะไร รู้ก่อนว่าตัวเองอยู่ขั้นไหน จะได้ไม่ซื้อเกินหรือขาด การประเมินจากเงินเดือนอย่างเดียวเป็นตัวเลขเบื้องต้น ขั้นภาษีจริงขึ้นกับรายได้และค่าลดหย่อนทั้งปีของแต่ละคน
ภาพสรุปต้นฉบับ