🚨 ภายใต้กฎหมายปัจจุบัน ปี 2569 เป็นปีสุดท้ายที่เงินลงทุน Thai ESG ใช้สิทธิลดหย่อนได้สูงสุด 300,000 บาท ตั้งแต่ปี 2570 เพดานจะกลับมาเป็น 100,000 บาท พร้อมระยะเวลาถือครองที่นานขึ้น ใครกำลังวางแผนภาษีปีนี้ควรตรวจทั้งสิทธิและความเหมาะสมของการลงทุนก่อนตัดสินใจค่ะ
| ปีที่ซื้อหน่วยลงทุน | วงเงินที่ใช้สิทธิได้ | ถือครองขั้นต่ำ |
|---|---|---|
| 2569 | ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุด 300,000 บาท | 5 ปี นับวันชนวัน |
| 2570–2575 | ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุด 100,000 บาท | 8 ปี นับวันชนวัน |
เป็นเงื่อนไขตามกฎหมาย ณ วันที่เผยแพร่ หากมีการแก้กฎหมายภายหลังต้องตรวจอีกครั้ง
1. Thai ESG คืออะไร?
Thai ESG หรือกองทุนรวมไทยเพื่อความยั่งยืน ลงทุนในสินทรัพย์ไทยที่เข้าเกณฑ์ด้านสิ่งแวดล้อม (E), สังคม (S) และการกำกับดูแลกิจการ (G) กองทุนแต่ละแห่งมีนโยบายต่างกัน ทั้งหุ้น ตราสารหนี้ หรือแบบผสม จึงควรอ่านหนังสือชี้ชวนว่าลงทุนในอะไร มีความเสี่ยงและค่าธรรมเนียมอย่างไร ไม่ใช่เลือกเพราะชื่อ Thai ESG อย่างเดียว
คนที่อยากเพิ่มหุ้นไทยกับคนที่รับความผันผวนได้น้อยกว่า อาจเหมาะกับกองทุนคนละนโยบาย แม้ใช้สิทธิภาษีในกลุ่มเดียวกันค่ะ
2. ซื้อปี 2569 ลดหย่อนได้เท่าไร?
ใช้สิทธิได้ตามจำนวนที่ซื้อจริง ไม่เกิน 30% ของเงินได้พึงประเมินและไม่เกิน 300,000 บาทต่อปี ตัวอย่าง: เงินได้ 500,000 บาท เพดาน 150,000 บาท; เงินได้ 800,000 บาท เพดาน 240,000 บาท; เงินได้ 1,200,000 บาท 30% คือ 360,000 บาท แต่ใช้ได้สูงสุด 300,000 บาท หากมีเพดาน 240,000 บาทและซื้อจริง 100,000 บาท ก็ใช้สิทธิ 100,000 บาท
Thai ESG ไม่บังคับให้ซื้อทุกปี และวงเงินนี้แยกจากเพดานรวม 500,000 บาทของสิทธิออมเพื่อเกษียณ เช่น RMF กองทุนสำรองเลี้ยงชีพและประกันบำนาญ แต่การซื้อเพิ่มควรดูภาษีและสภาพคล่องของตัวเองก่อนค่ะ
3. ถือครอง 5 ปี นับอย่างไร?
สำหรับเงินลงทุนที่ใช้สิทธิในปี 2569 ต้องถืออย่างน้อย 5 ปีนับจากวันที่ซื้อแบบวันชนวัน ไม่ใช่ซื้อปลายปีแล้วนับปีนั้นเป็นหนึ่งปีเต็ม ถ้าซื้อหลายครั้ง วันครบกำหนดของแต่ละครั้งต่างกัน เก็บประวัติการซื้อและตรวจวันขายกับบริษัทหลักทรัพย์จัดการกองทุนก่อนส่งคำสั่ง
เลือกกองทุนและชนิดหน่วยลงทุนที่ให้สิทธิภาษี ตรวจการแจ้งความประสงค์ใช้สิทธิหรือการยินยอมให้ส่งข้อมูลตามขั้นตอนผู้ให้บริการ และเช็กข้อมูลในแบบภาษีอีกครั้ง
4. ลดหย่อน 100,000 บาท ไม่ได้แปลว่าได้เงินคืน 100,000 บาท
ค่าลดหย่อนลดฐานเงินได้ที่ใช้คำนวณภาษี ไม่ได้คืนเงินลงทุนให้โดยตรง สมมติเงินได้ที่ลดลง 100,000 บาททั้งหมดอยู่ในอัตราภาษีเดียวกัน: ที่ 5% ประหยัด 5,000 บาท; 10% ประหยัด 10,000 บาท; 15% ประหยัด 15,000 บาท; 20% ประหยัด 20,000 บาท; 30% ประหยัด 30,000 บาท
ถ้ายอดลดหย่อนคร่อมหลายขั้นภาษี ต้องคำนวณแยกแต่ละขั้น และเงินคืนภาษียังขึ้นกับภาษีที่ถูกหักหรือจ่ายล่วงหน้า ถ้าเดิมไม่มีภาษีต้องเสีย อาจไม่ได้ประโยชน์ภาษีเพิ่ม การลงทุนแบบไม่ติดเงื่อนไขการถือเพื่อภาษีอาจเหมาะกว่า ขึ้นกับเป้าหมายและความเสี่ยงที่รับได้
5. Thai ESG ต่างจาก Thai ESGX อย่างไร?
Thai ESG มีนโยบายหุ้น ตราสารหนี้ หรือผสมตามเกณฑ์สินทรัพย์ยั่งยืน ส่วน Thai ESGX ต้องลงทุนในหุ้นกลุ่มยั่งยืนเฉลี่ยไม่น้อยกว่า 65% ของมูลค่าทรัพย์สินสุทธิ และสินทรัพย์ตามเกณฑ์ ESG รวมเฉลี่ยไม่น้อยกว่า 80% จึงเน้นหุ้นไทยมากกว่า Thai ESG บางกองทุน แต่ความเสี่ยงจริงต้องดูเป็นรายกอง
เงินลงทุนใหม่ในปี 2569: การซื้อหน่วย Thai ESGX ชนิดที่ใช้สิทธิได้จะใช้วงเงินเดียวกับ Thai ESG ไม่ใช่ได้ 300,000 บาทแยกต่อกอง เช่น ซื้อ Thai ESG 200,000 บาทและ Thai ESGX 100,000 บาท รวมยอด 300,000 บาท และยังต้องไม่เกิน 30% ของเงินได้พึงประเมิน สิทธิพิเศษสำหรับเงินใหม่ใน Thai ESGX ที่แยกวงเงินจาก Thai ESG เป็นมาตรการเฉพาะปี 2568
กรณีสับเปลี่ยน LTF เดิม: ผู้ที่สับเปลี่ยนเข้า Thai ESGX ตามเงื่อนไขช่วงพฤษภาคม–มิถุนายน 2568 มีสิทธิอีกส่วนหนึ่งจากมูลค่าที่สับเปลี่ยน สูงสุดรวม 500,000 บาท ปี 2568 ใช้ได้สูงสุด 300,000 บาท ส่วนที่เหลือทยอยเท่ากันในปี 2569–2572 ไม่เกินปีละ 50,000 บาท ต้องตรวจรายการสับเปลี่ยนและสิทธิของตนเอง กรณีนี้ต่างจากการใช้เงินใหม่ซื้อในปี 2569
6. สิทธิภาษีน่าสนใจ แต่กองทุนยังมีความเสี่ยง
สิทธิภาษีไม่ได้รับประกันผลตอบแทนหรือเงินต้น กองทุนหุ้นผันผวนตามตลาด ส่วนกองทุนตราสารหนี้มีความเสี่ยงด้านอัตราดอกเบี้ยและเครดิต แม้ถือครบเงื่อนไขภาษีก็อาจขาดทุนได้ ลองถามตัวเองว่ารับการลดลงของมูลค่าได้ไหม ต้องใช้เงินระหว่างช่วงถือครองหรือเปล่า พอร์ตเดิมกระจุกในสินทรัพย์ไทยหรือไม่ และเข้าใจค่าธรรมเนียมกับนโยบายลงทุนแล้วหรือยัง
7. เช็ก 5 เรื่องก่อนซื้อ
- ประมาณการรายได้ทั้งปี ทั้งเงินเดือน โบนัส งานเสริมและรายได้อื่น เพื่อประเมินสิทธิและภาษี
- รวมค่าใช้จ่ายและค่าลดหย่อนที่มีแล้ว เพื่อดูว่าหลังซื้อจะประหยัดภาษีจริงเท่าไร
- กันเงินสำรองฉุกเฉินและรายจ่ายจำเป็นไว้ก่อน ไม่ใช้เงินที่ต้องหมุนเวียน
- อ่านหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ ตรวจนโยบาย ความเสี่ยง ค่าธรรมเนียม และชนิดหน่วยภาษี
- ตรวจวันทำการ เวลาตัดรอบ และปีภาษีของรายการซื้อกับช่องทางที่ใช้
จำนวนเหมาะลงทุนของแต่ละคนไม่เท่ากัน บางคนอาจเป็น 30,000 บาท บางคน 100,000 บาท หรือเต็มเพดาน ขึ้นกับภาษี เป้าหมายและเงินที่ถือยาวได้จริงค่ะ 💛
ภาพสรุปต้นฉบับ
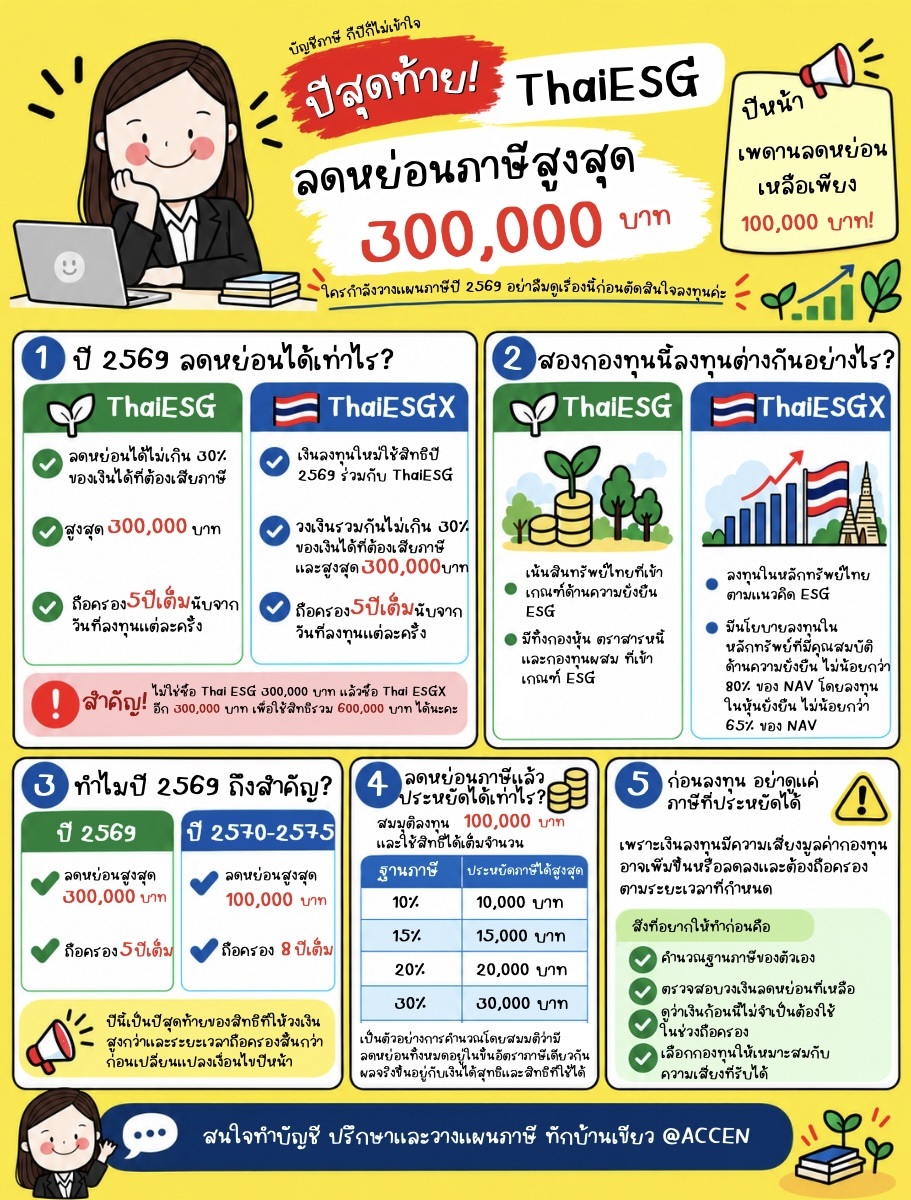
เซฟบทความไว้ทบทวนก่อนลงทุน และส่งต่อให้คนที่วางแผนภาษีปลายปีกันนะคะ ผู้ลงทุนควรศึกษานโยบาย ความเสี่ยง และเงื่อนไขภาษีก่อนตัดสินใจลงทุน