🤔 เรื่องภาษีที่คนทำธุรกิจและคนทำบัญชีต้องรู้: หัก ณ ที่จ่ายไม่ได้มีแค่ 3% อย่างที่หลายคนเข้าใจค่ะ แต่ละอัตราใช้กับประเภทเงินได้ ลักษณะการจ่าย และสถานะของผู้จ่ายกับผู้รับที่แตกต่างกัน รู้ให้ถูกตั้งแต่ต้นช่วยลดปัญหาหักภาษีผิดและยื่นแบบผิดได้
เลือกอัตราจากข้อเท็จจริง ไม่ใช่เลือกตามใจ
ตารางนี้เป็นตัวอย่างอัตราทั่วไปสำหรับรายการที่เข้าเงื่อนไขการหักภาษีในประเทศ ต้องตรวจสัญญา ลักษณะงาน และสถานะคู่สัญญาประกอบเสมอ ไม่ใช่ทุกการจ่ายจะต้องหัก และไม่ได้ใช้อัตราเดียวกันกับผู้รับทุกประเภท
| อัตรา | ตัวอย่างที่พบบ่อย | สิ่งที่ต้องตรวจ |
|---|---|---|
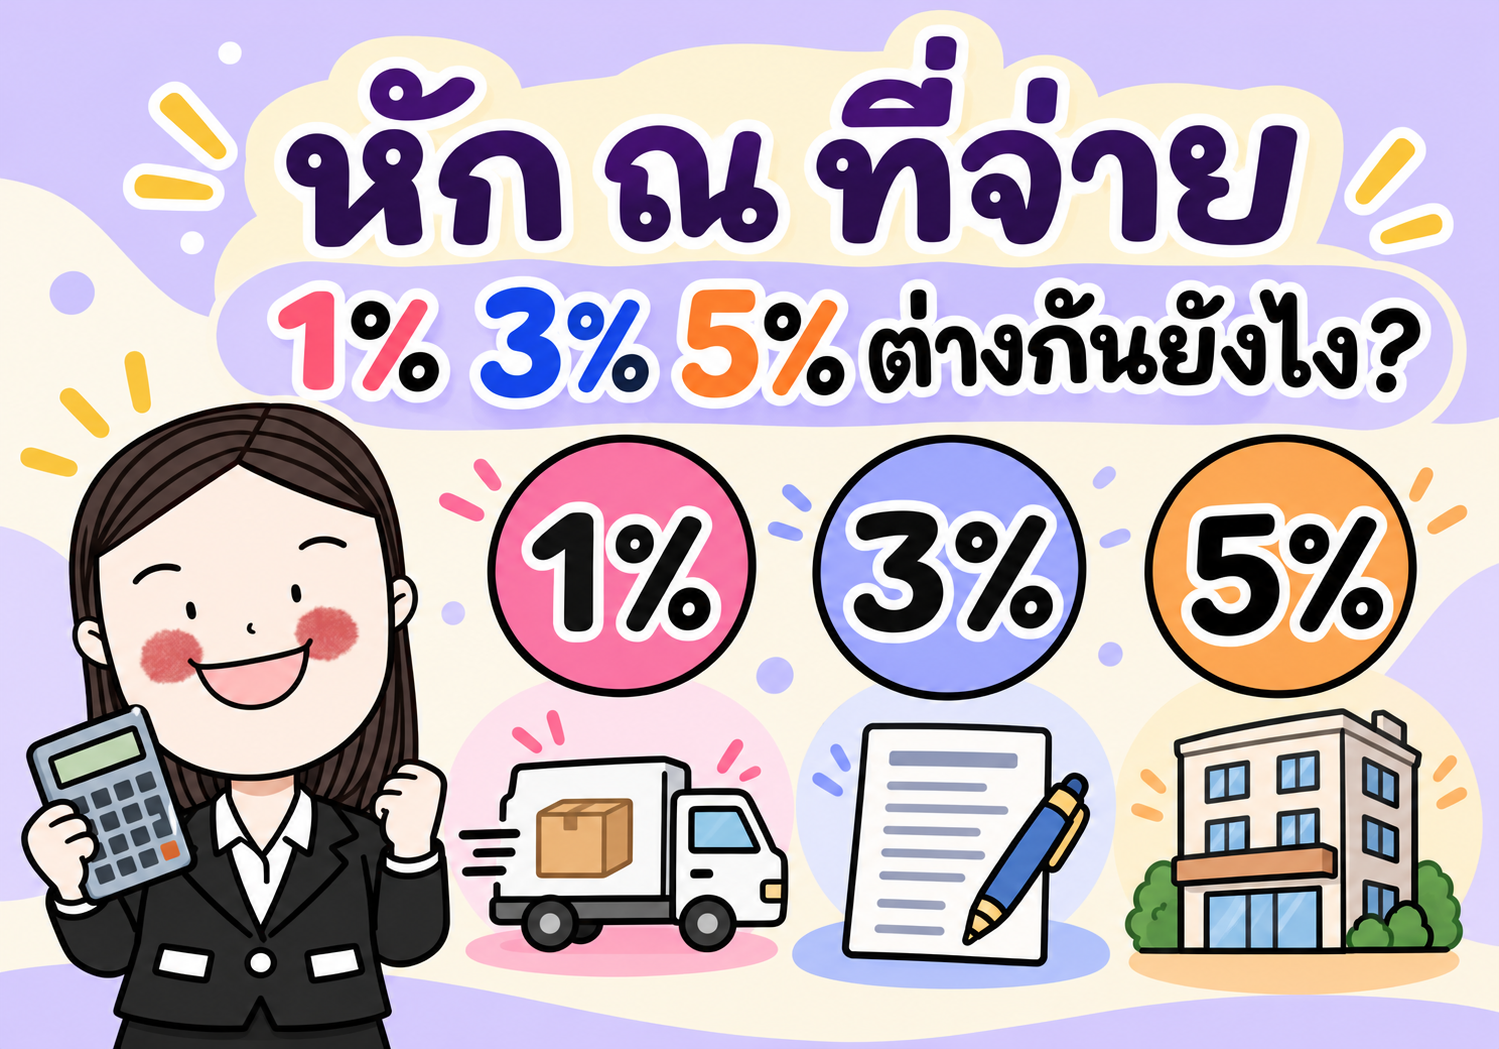
| 1% | ค่าขนส่งสินค้า | เป็นการขนส่งจริง ไม่ใช่บริการอื่นรวมกัน และผู้จ่าย–ผู้รับเข้าเงื่อนไข |
| 3% | ค่าบริการ ค่าวิชาชีพอิสระ และค่าจ้างทำของบางกรณี เช่น ค่าทำบัญชีหรือค่าที่ปรึกษา | จำแนกประเภทงาน ผู้รับ และข้อยกเว้นของรายการให้ถูกต้อง |
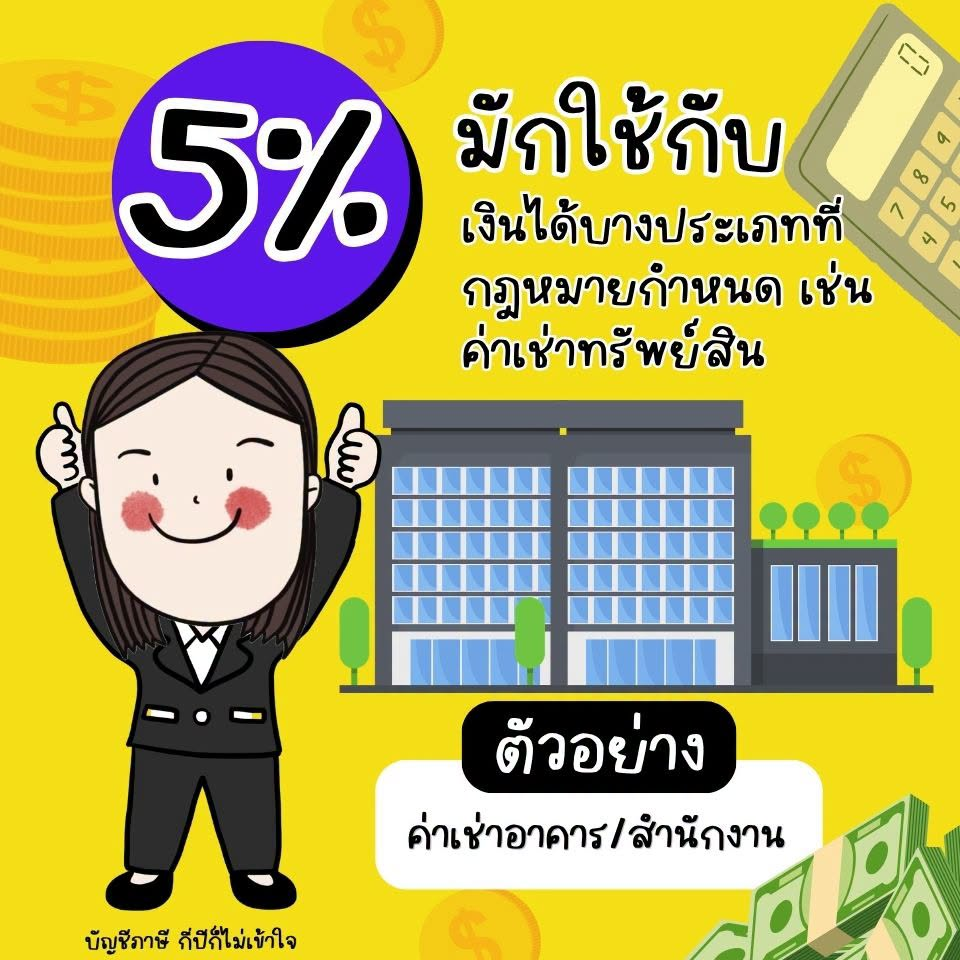
| 5% | ค่าเช่าทรัพย์สิน เช่น อาคารหรือสำนักงาน | เป็นค่าเช่าตามสัญญา แยกจากบริการอื่น และตรวจเงื่อนไขเฉพาะ |
💸 ตัวอย่างคำนวณจากฐาน 10,000 บาท
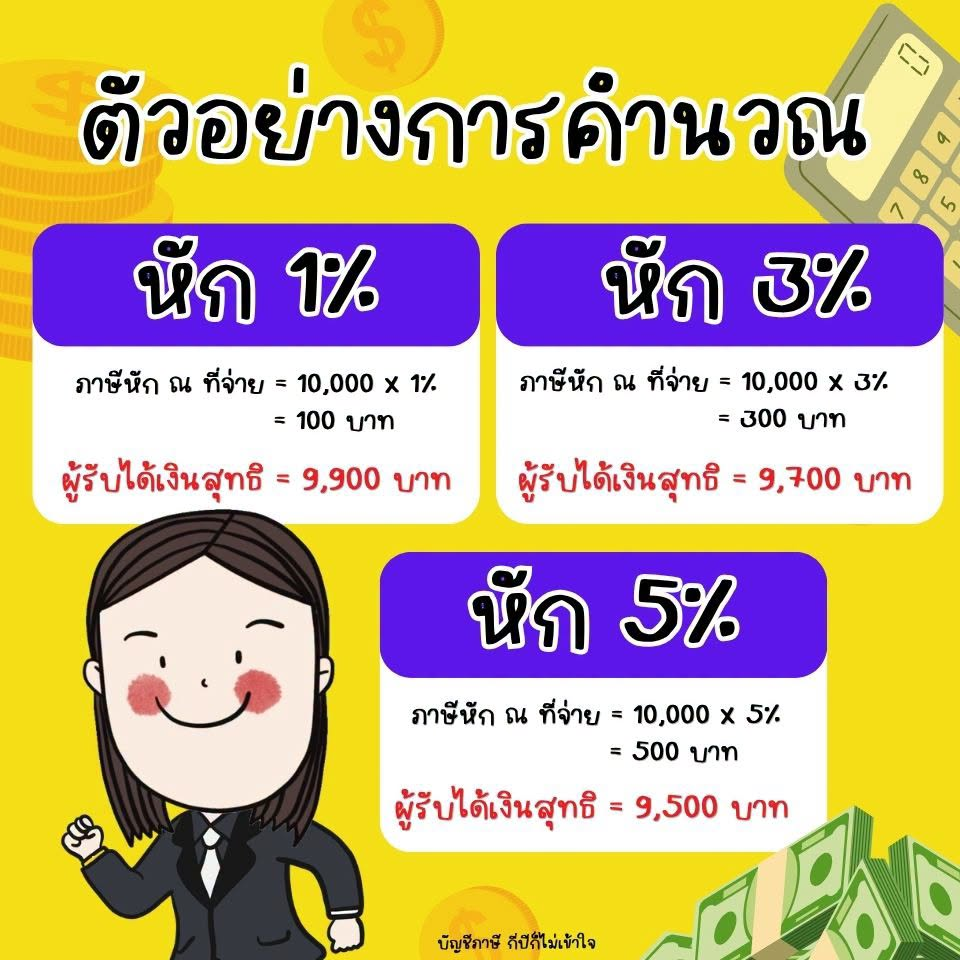
สมมติรายการเข้าเงื่อนไขและใช้ฐานก่อน VAT 10,000 บาท โดยไม่มี VAT ในตัวอย่างนี้
| อัตรา | ภาษีที่หัก | ผู้รับได้เงินสุทธิ |
|---|---|---|
| 1% | 10,000 × 1% = 100 บาท | 9,900 บาท |
| 3% | 10,000 × 3% = 300 บาท | 9,700 บาท |
| 5% | 10,000 × 5% = 500 บาท | 9,500 บาท |
หากมี VAT แยกในเอกสาร ให้ตรวจฐานหัก ณ ที่จ่ายก่อนคำนวณยอดจ่ายจริง ภาษีหัก ณ ที่จ่ายไม่ใช่ VAT และสำหรับผู้รับที่นำเงินได้นั้นมารวมคำนวณภาษี ภาษีที่ถูกหักไว้โดยทั่วไปนำไปใช้เป็นเครดิตภาษีได้ตามเงื่อนไข
✅ เช็กก่อนจ่ายและนำส่ง
- จ่ายค่าอะไร และผู้รับเป็นบุคคลธรรมดาหรือนิติบุคคล
- ผู้จ่ายมีหน้าที่หักหรือไม่ และรายการถึงเกณฑ์ตามสัญญาหรือไม่
- มีข้อยกเว้น อัตราพิเศษ หรือมาตรการเฉพาะช่องทางที่ใช้หรือไม่
- ใช้แบบนำส่งให้ตรงผู้รับและประเภทเงินได้ เช่น ภ.ง.ด.3 หรือ ภ.ง.ด.53 ตามกรณี
- ออกหนังสือรับรองหัก ณ ที่จ่ายและเก็บหลักฐานการนำส่งให้ครบ
ยังมีอัตราอื่นและกรณีที่ใช้วิธีคำนวณต่างออกไป เช่น เงินเดือน จึงไม่ควรนำตาราง 1% 3% 5% ไปใช้แทนกฎทุกประเภทเงินได้ค่ะ
ภาพสรุปและตัวอย่างจากแพร