👀 หากยังคิดว่าสรรพากรจะรู้เฉพาะข้อมูลที่เรายื่นเอง จริง ๆ แล้วมีข้อมูลอีกหลายส่วนที่หน่วยงานอาจได้รับหรือเรียกตรวจสอบจากแหล่งอื่นได้ค่ะ ทั้งนี้ การได้รับข้อมูลมีเงื่อนไขและขั้นตอนตามกฎหมาย ไม่ได้หมายความว่าเห็นทุกรายการแบบทันที หรือเงินเข้าทุกก้อนเป็นรายได้ที่ต้องเสียภาษี
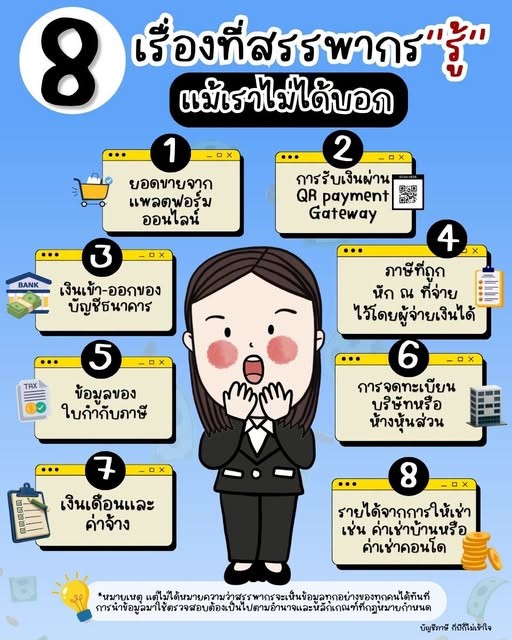
1. 💰 ยอดขายจากแพลตฟอร์มออนไลน์
แพลตฟอร์มที่เข้าเกณฑ์มีหน้าที่จัดทำและนำส่งบัญชีพิเศษตามที่กรมสรรพากรกำหนด ข้อมูลรายรับของผู้ประกอบการจึงอาจถูกนำมาเทียบกับยอดที่ยื่นภาษี ควรเก็บรายงานยอดขาย ส่วนลด คืนสินค้า และค่าธรรมเนียม เพื่ออธิบายความต่างระหว่างยอดขายกับเงินที่แพลตฟอร์มโอนให้
2. 📲 การรับเงินผ่าน QR และ Payment Gateway
การรับชำระแบบอิเล็กทรอนิกส์ทิ้งหลักฐานไว้กับผู้ให้บริการ ข้อมูลอาจเข้าสู่ระบบรายงานหรือถูกเรียกตรวจตามกฎหมาย ควรกระทบยอดรายการรับชำระกับยอดขาย และแยกยอดคืนเงินหรือรายการที่ไม่ใช่รายได้ไว้ให้ตรวจสอบได้
3. 🏦 ธุรกรรมบัญชีธนาคาร
สถาบันการเงินและผู้ให้บริการเงินอิเล็กทรอนิกส์มีหน้าที่รายงานธุรกรรมลักษณะเฉพาะตามเกณฑ์ เช่น ฝากหรือรับโอนตั้งแต่ 3,000 ครั้งต่อปี หรืออย่างน้อย 400 ครั้งและยอดรวมตั้งแต่ 2 ล้านบาทต่อปี โดยพิจารณารวมบัญชีของบุคคลเดียวกันกับผู้รายงานแต่ละราย เกณฑ์นี้เป็นเกณฑ์รายงานข้อมูล ไม่ใช่เกณฑ์ตัดสินว่าต้องเสียภาษี และข้อมูลรายการเดินบัญชีอาจถูกขอเพิ่มเติมในการตรวจสอบตามอำนาจกฎหมาย
4. 💶 ภาษีที่ผู้จ่ายเงินหัก ณ ที่จ่ายไว้
ผู้จ่ายนำส่งข้อมูลการจ่ายเงินและภาษีที่หักไว้ ข้อมูลนี้จึงเป็นอีกส่วนหนึ่งที่อาจใช้เทียบกับรายได้ของผู้รับ ควรเก็บหนังสือรับรองหัก ณ ที่จ่าย และตรวจยอดรายได้กับเครดิตภาษีให้ตรงกัน
5. 🧾 ข้อมูลใบกำกับภาษี
ใบกำกับภาษีและรายงานภาษีขาย–ภาษีซื้อเป็นหลักฐานของธุรกรรม โดยระบบ e-Tax Invoice & e-Receipt เป็นอีกช่องทางส่งข้อมูลอิเล็กทรอนิกส์ ส่วนเอกสารกระดาษยังอาจถูกเรียกมาตรวจสอบ ควรตรวจชื่อ เลขผู้เสียภาษี วันที่ และยอดเงินให้ถูกต้อง
6. 💼 เงินเดือนและค่าจ้าง
นายจ้างหรือผู้จ่ายมีหน้าที่ยื่นข้อมูลการจ่ายเงินและการหักภาษีตามประเภทเงินได้ เช่น ภ.ง.ด.1 และ ภ.ง.ด.1ก ตามเงื่อนไข จึงควรเทียบเงินเดือน โบนัส และรายได้จากงานกับหนังสือรับรองของผู้จ่ายก่อนยื่นภาษีของตัวเอง
7. 🏢 ข้อมูลการจดทะเบียนบริษัทหรือห้างหุ้นส่วน
ข้อมูลนิติบุคคลและงบการเงินที่ยื่นเป็นข้อมูลอีกชุดที่ใช้ประกอบการตรวจสอบความสอดคล้องของกิจการ การจดทะเบียนแล้วจึงควรดูหน้าที่บัญชีและภาษีให้ครบ แม้กิจการยังมีรายได้น้อยหรือยังไม่เริ่มขาย
8. 🏠 รายได้จากการให้เช่า
ข้อมูลอาจปรากฏจากสัญญาเช่า หลักฐานรับเงิน หรือแบบหัก ณ ที่จ่ายของผู้เช่าที่มีหน้าที่หักภาษี ไม่ใช่ว่าค่าเช่าทุกรายการถูกส่งรายงานเหมือนกัน ควรเก็บหลักฐานและจำแนกค่าเช่า เงินประกัน และเงินรับอื่น ๆ ตามข้อเท็จจริง
✅ จัดระบบตั้งแต่ต้น ดีกว่ารอให้ถูกตรวจสอบ
แยกบัญชีส่วนตัวกับกิจการ กระทบยอดขายกับเงินรับ เก็บสัญญาและเอกสารประกอบ และยื่นภาษีให้ตรงกับข้อเท็จจริง เงินโอนระหว่างบัญชี เงินกู้ หรือเงินคืนควรมีหลักฐานอธิบายที่มา เซฟบทความนี้ไว้ทบทวนกันนะคะ