อีกไม่กี่วันจะถึงวันที่ 1 ตุลาคม 2569 ซึ่งเป็นกำหนดเริ่มจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้างตามข้อมูลที่หน่วยงานรัฐเผยแพร่ ลูกจ้างจ่ายเงินสะสม และนายจ้างจ่ายเงินสมทบในอัตราเท่ากัน ไม่ใช่เงินที่ลูกจ้างต้องจ่ายฝ่ายเดียว

กองทุนนี้คืออะไร?
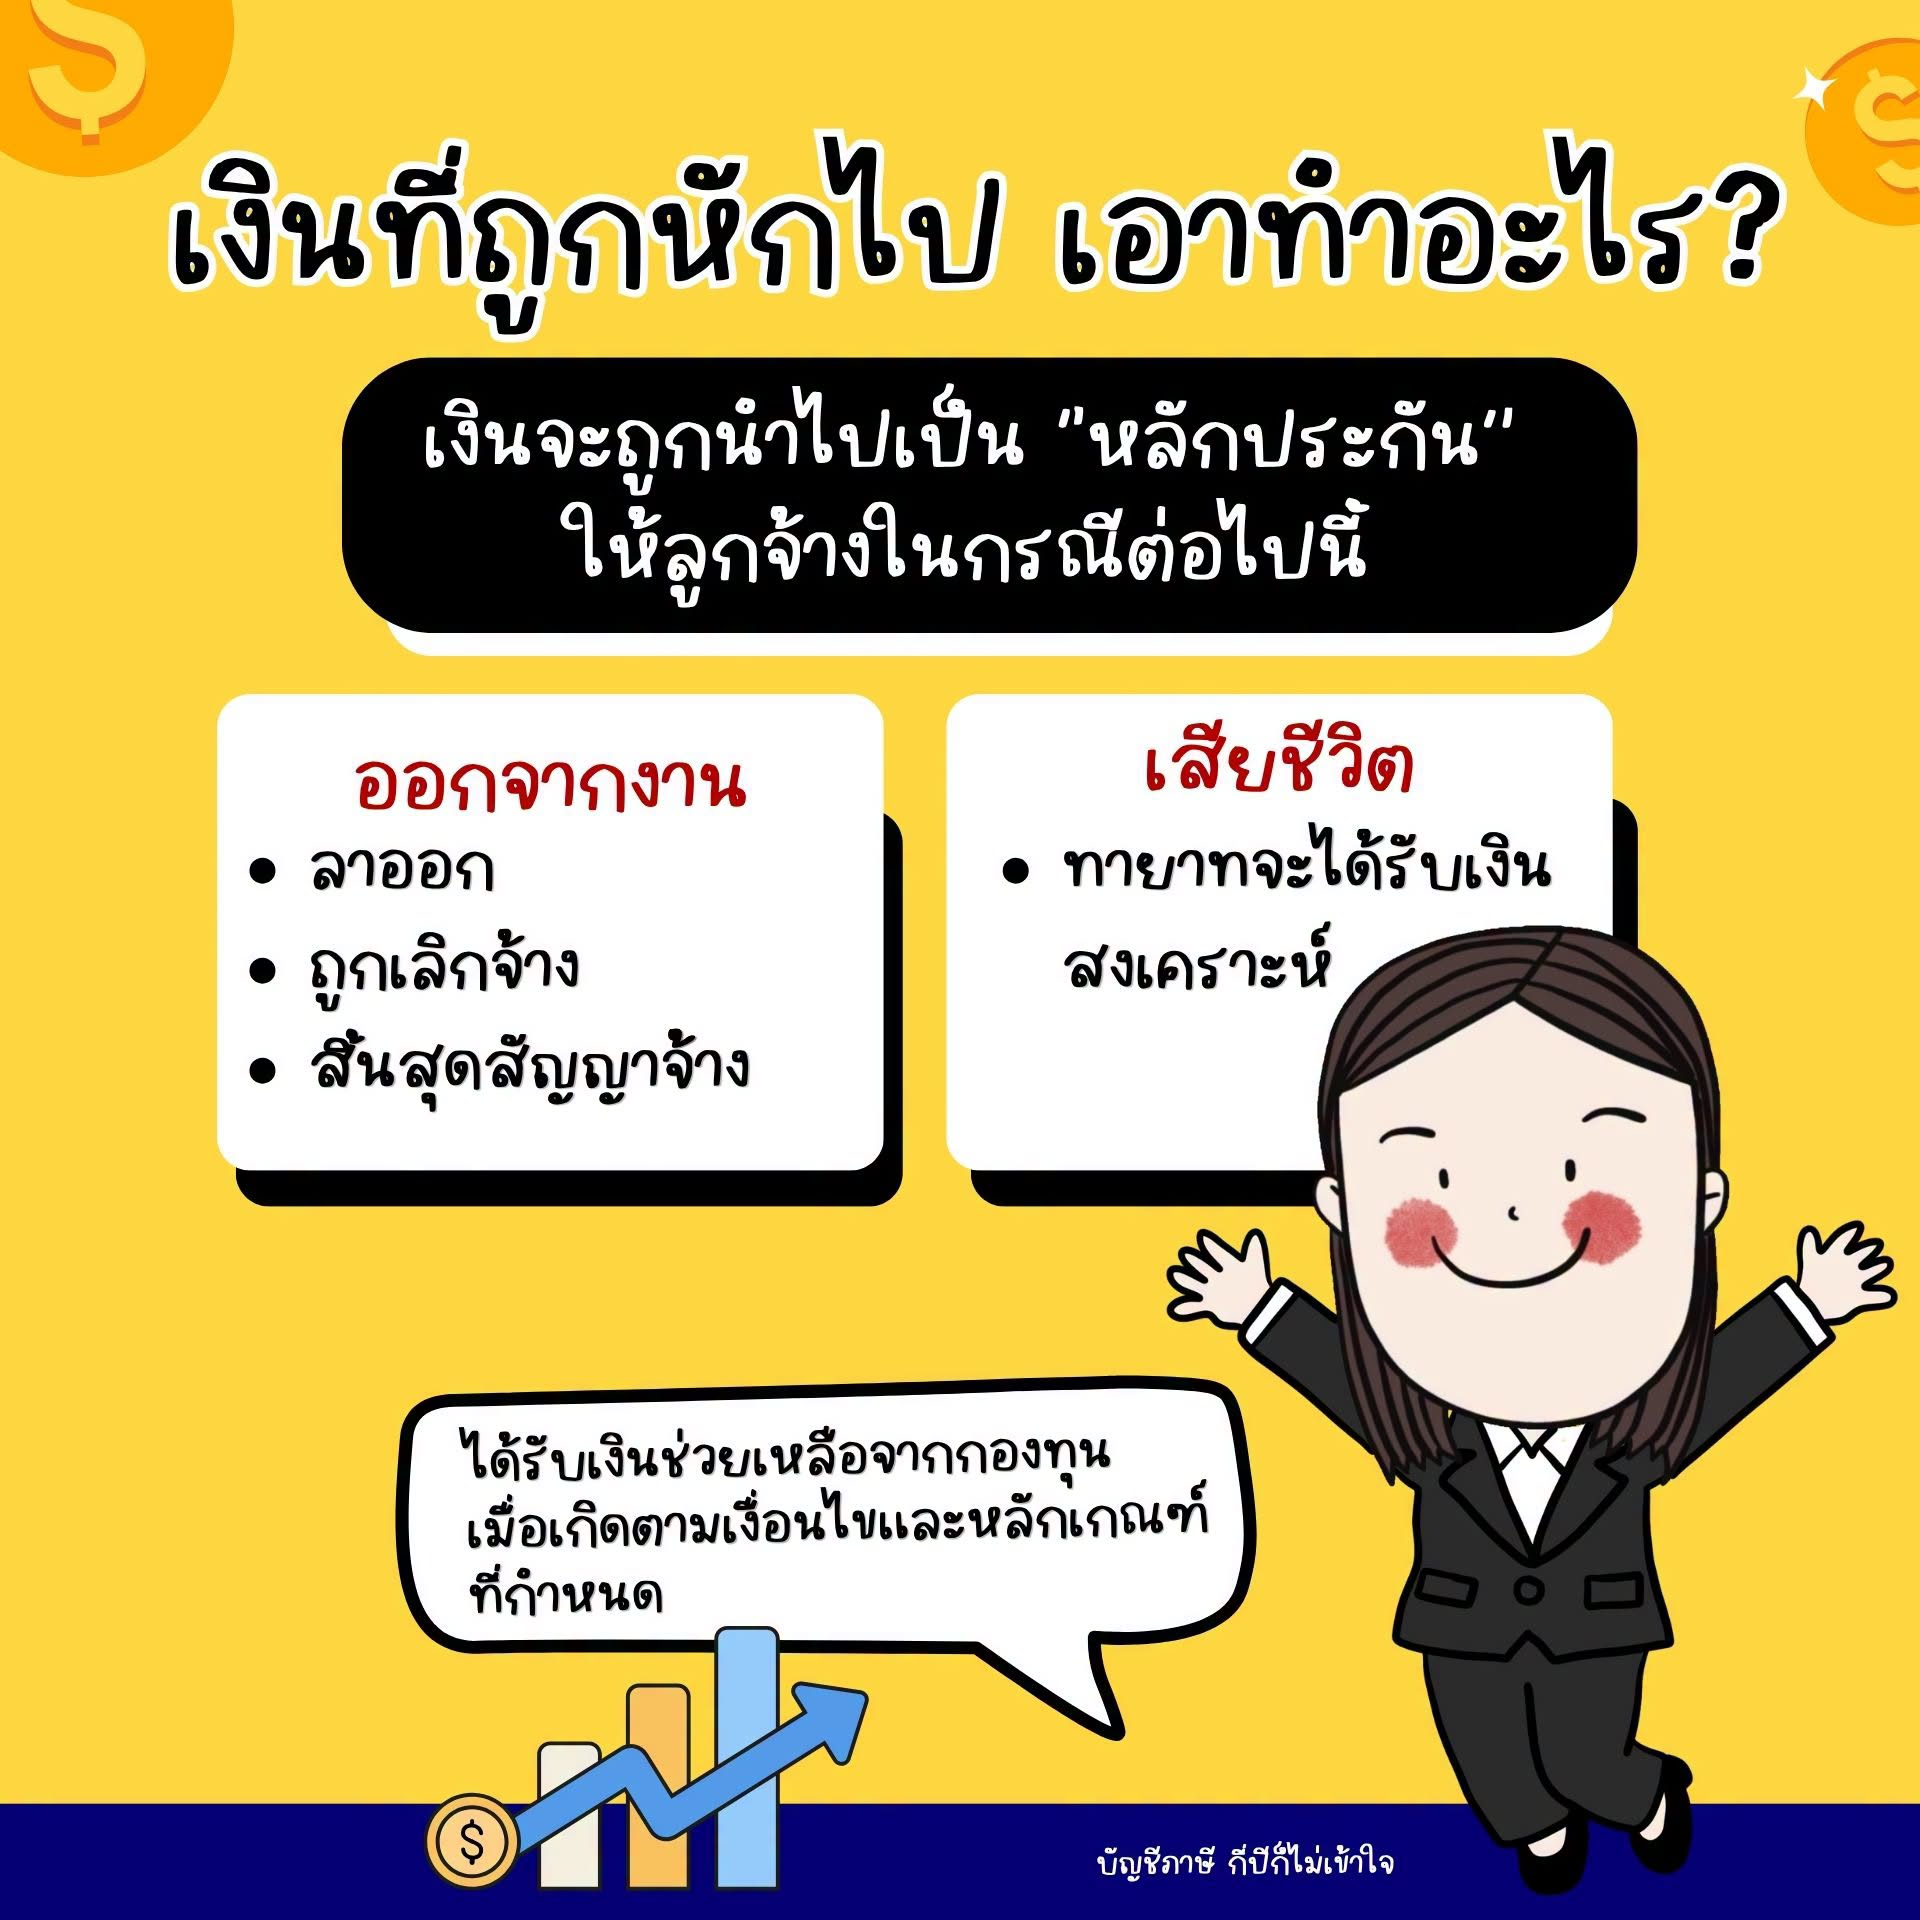
เป็นหลักประกันตามกฎหมายแรงงานที่ให้นายจ้างและลูกจ้างร่วมกันส่งเงินเข้ากองทุน เพื่อให้ลูกจ้างมีเงินสะสม เงินสมทบ และดอกผลตามหลักเกณฑ์เมื่อออกจากงานหรือเสียชีวิต แยกจากเงินสมทบประกันสังคม

ใครอยู่ในข่าย?
ข้อมูลกรมสวัสดิการและคุ้มครองแรงงานระบุว่ากลุ่มเป้าหมายคือสถานประกอบกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปและยังไม่มีกองทุนสำรองเลี้ยงชีพ ลูกจ้างที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพหรืออยู่ในข้อยกเว้นตามกฎหมายควรตรวจสถานะกับฝ่ายบุคคลของตนก่อน

หักและสมทบเท่าไร?
ตั้งแต่ 1 ตุลาคม 2569 ถึง 30 กันยายน 2574 ลูกจ้างสะสม 0.25% และนายจ้างสมทบ 0.25% ของค่าจ้าง ตั้งแต่ 1 ตุลาคม 2574 เป็นต้นไป จึงปรับเป็นฝ่ายละ 0.50% ไม่ใช่ 1 ตุลาคม 2573
| ค่าจ้างต่อเดือน | ลูกจ้าง 0.25% | นายจ้าง 0.25% | รวมเข้ากองทุน |
|---|---|---|---|
| 30,000 บาท | 75 บาท | 75 บาท | 150 บาท |
| 50,000 บาท | 125 บาท | 125 บาท | 250 บาท |
| 100,000 บาท | 250 บาท | 250 บาท | 500 บาท |
ตัวอย่างเป็นการคำนวณจากค่าจ้างและอัตราช่วงเริ่มต้น ยอดจริงให้ตรวจฐานค่าจ้างและข้อมูลในสลิปกับนายจ้าง
เมื่อลูกจ้างออกจากงาน
กองทุนมีหลักเกณฑ์จ่ายเงินสะสม เงินสมทบ และดอกผลคืนเป็นเงินก้อนเมื่อสิ้นสุดการจ้างงาน หากลูกจ้างเสียชีวิตให้ดำเนินการตามเงื่อนไขของกองทุนและหลักฐานผู้มีสิทธิ ไม่ควรเข้าใจว่าเป็นสิทธิประโยชน์เดียวกับประกันสังคมหรือกองทุนสำรองเลี้ยงชีพ
นายจ้างและลูกจ้างควรเตรียมอะไร?
- ฝ่ายบุคคลตรวจว่ากิจการและลูกจ้างรายใดอยู่ในข่าย พร้อมเตรียมข้อมูลขึ้นทะเบียน
- ตรวจระบบเงินเดือนเพื่อแสดงเงินสะสมของลูกจ้างและเงินสมทบของนายจ้างแยกกัน
- สื่อสารกับพนักงานว่าจำนวนเงินที่หักคือเท่าไร และจะตรวจข้อมูลได้จากที่ใด
- ติดตามขั้นตอน e-Service และประกาศล่าสุดของกรมสวัสดิการและคุ้มครองแรงงาน
ระบบ e-Service ของกรมสวัสดิการและคุ้มครองแรงงานเปิดให้เตรียมข้อมูลและขึ้นทะเบียนตั้งแต่ 15 กันยายน 2569 หากมีข้อสงสัยสอบถามสายด่วน 1506 กด 3